Passer au contenu principal

Cabinet CBG Assur – Céline Guillet et Benoît Gaudry

Couple préparant sa retraite avec un conseiller CBG Assur

Un PER adapté à votre retraite et à votre fiscalité

Le Plan d’épargne retraite permet de constituer progressivement une épargne destinée à compléter vos revenus au moment de la retraite. Les versements peuvent, selon votre choix et dans la limite de votre plafond disponible, être déduits de votre revenu imposable.

Chez CBG Assur, nous vous accompagnons dans la détermination de votre effort d’épargne, le choix des supports et le suivi de votre allocation jusqu’à la retraite.

Depuis notre cabinet situé à Sainte-Luce-sur-Loire, nous accompagnons les particuliers et les indépendants de Nantes et de sa région dans la mise en place et le suivi de leur PER.

Les principaux avantages du PER pour nos clients

Préparer progressivement votre retraite

Le PER vous permet de constituer une épargne destinée à compléter vos revenus à la retraite. Vous pouvez l’alimenter à votre rythme grâce à des versements ponctuels ou programmés, selon vos capacités d’épargne et vos objectifs.

Faire évoluer votre allocation

Votre épargne peut être répartie entre un fonds en euros à capital garanti par l’assureur et des unités de compte présentant un potentiel de rendement, mais aussi un risque de perte en capital. L’allocation peut évoluer selon votre profil et votre horizon de retraite.

Choisir votre mode de sortie

Au moment de la retraite, vous pouvez récupérer votre épargne sous forme de capital, versé en une ou plusieurs fois, de rente viagère, ou combiner les deux. Cette souplesse permet d’adapter l’utilisation du PER à vos projets et à vos besoins futurs.

Adapter la déduction à votre fiscalité

Jusqu’à 70 ans, vos versements volontaires peuvent être déduits de votre revenu imposable, dans la limite de votre plafond disponible. L’économie d’impôt dépend notamment de votre tranche marginale d’imposition. Nous vous aidons à déterminer le montant de versement le plus pertinent pour votre situation.

Bénéficier de possibilités de déblocage anticipé

L’épargne reste normalement investie jusqu’à la retraite, mais elle peut être débloquée dans certaines situations : acquisition de la résidence principale, invalidité, décès du conjoint ou partenaire de Pacs, fin des droits au chômage, surendettement ou liquidation judiciaire. Des restrictions existent selon l’origine des sommes.

Exemple

Pour une tranche marginale d’imposition de 30 %, un versement annuel de 3 600 € peut générer une économie d’impôt théorique de 1 080 €, sous réserve de disposer d’un plafond de déduction suffisant *.

La fiscalité applicable à la sortie dépendra notamment du choix de déduire ou non les versements.

* Depuis 2026, les versements effectués après 70 ans ne sont plus déductibles. La fiscalité diffère également selon la sortie en capital ou en rente et selon que les versements ont été déduits.

Anticiper également la transmission

Le PER assurantiel peut aussi contribuer à protéger vos proches. En cas de décès pendant la phase d’épargne, le capital est transmis aux bénéficiaires désignés dans la clause du contrat.

La fiscalité dépend notamment de votre âge au moment du décès — avant ou après 70 ans — et du lien avec les bénéficiaires. Le conjoint marié ou partenaire de Pacs bénéficie, sous les conditions légales en vigueur, d’une exonération. 

Nous vous accompagnons dans la rédaction et l’actualisation de la clause bénéficiaire afin qu’elle corresponde à votre situation familiale et à vos objectifs de transmission.

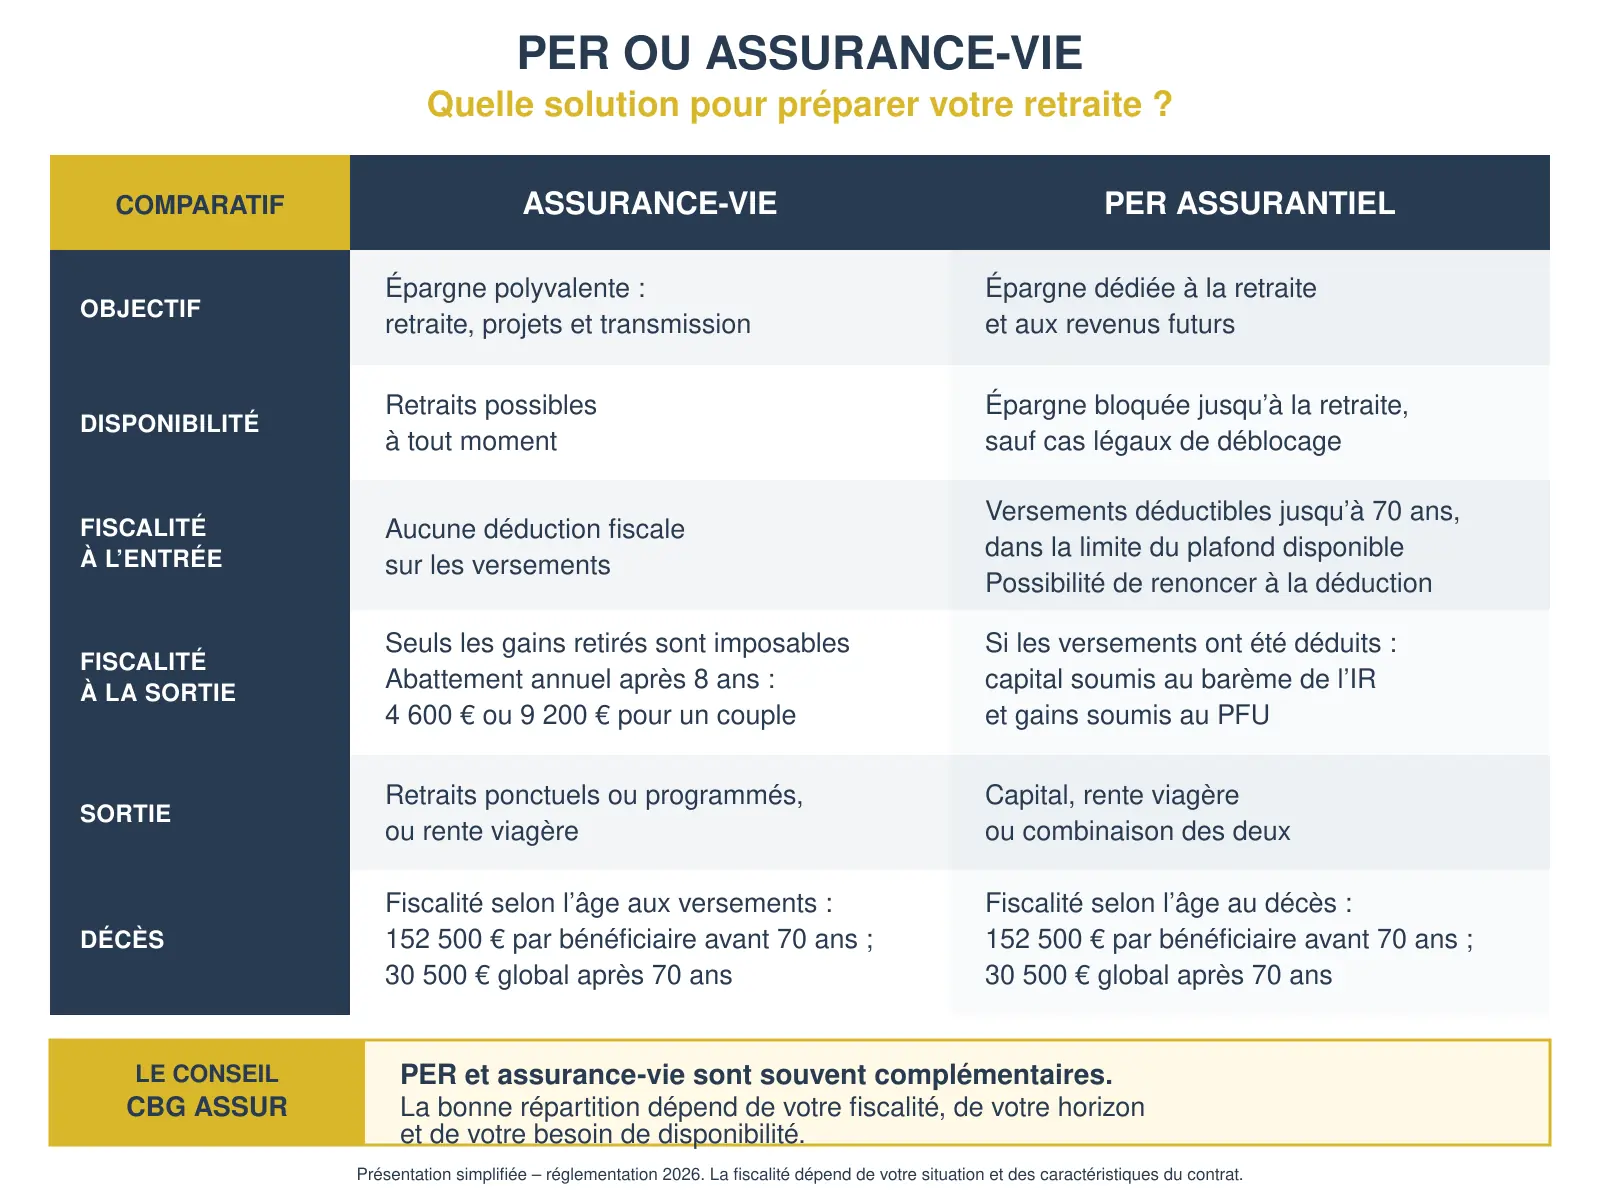
PER ou assurance-vie : quelle solution choisir ?

Comparatif entre le PER assurantiel et l’assurance-vie

Préparons ensemble votre retraite

Vous souhaitez réduire votre fiscalité, constituer progressivement une épargne ou faire le point sur votre PER actuel ? Nous étudions votre situation et construisons avec vous une stratégie adaptée à vos objectifs.


Suivez nos actualités

Newsletter CBG Assur n°2 — L’essentiel de l’épargne et des marchés en septembre 2026

Newsletter CBG Assur n°2 — L’essentiel de l’épargne et des marchés en septembre 2026

Marchés actions élevés, tensions au Moyen-Orient, fonds en euros bonifiés, PER et transmission : nos repères pour comprendre l’actualité de septembre 2026 et accompagner vos décisions d’épargne.
Assurance habitation : garanties, obligations et conseils pour optimiser votre contrat

Assurance habitation : garanties, obligations et conseils pour optimiser votre contrat

Que vous soyez locataire, propriétaire occupant ou bailleur non occupant, la souscription d’une assurance multirisque habitation (MRH) est la pierre angulaire de la protection de votre logement et de votre patrimoine.
Newsletter CBG Assur n°1 — L’essentiel de l’épargne et des marchés en août 2026

Newsletter CBG Assur n°1 — L’essentiel de l’épargne et des marchés en août 2026

Newsletter n°1Août 2026 L’Essentiel de l’épargne et des marchés Ce qu’il faut retenirdu mois d’août Assurance-vie, PER, vigilance face aux arnaques, inflation, taux obligataires et intelligence artificielle : notre sélection des informations qui peuvent réellement compter pour votre épargne. Bienvenue dans le premier numéro de la newsletter CBG Assur. Nous avons choisi de réunir, dans […]