Le gouvernement annonce un relèvement du plafond du Livret A pour février 2027. Pouvoir y déposer davantage peut sembler être une bonne nouvelle. Mais cette annonce mérite de regarder un autre chiffre : ce que rapporte réellement notre épargne, une fois l’inflation prise en compte.
Chez CBG Assur, notre conviction est simple : le Livret A garde toute sa place pour l’argent dont vous pouvez avoir besoin rapidement. Pour les sommes destinées à des projets plus lointains, il est utile de regarder aussi les possibilités offertes par l’assurance vie.
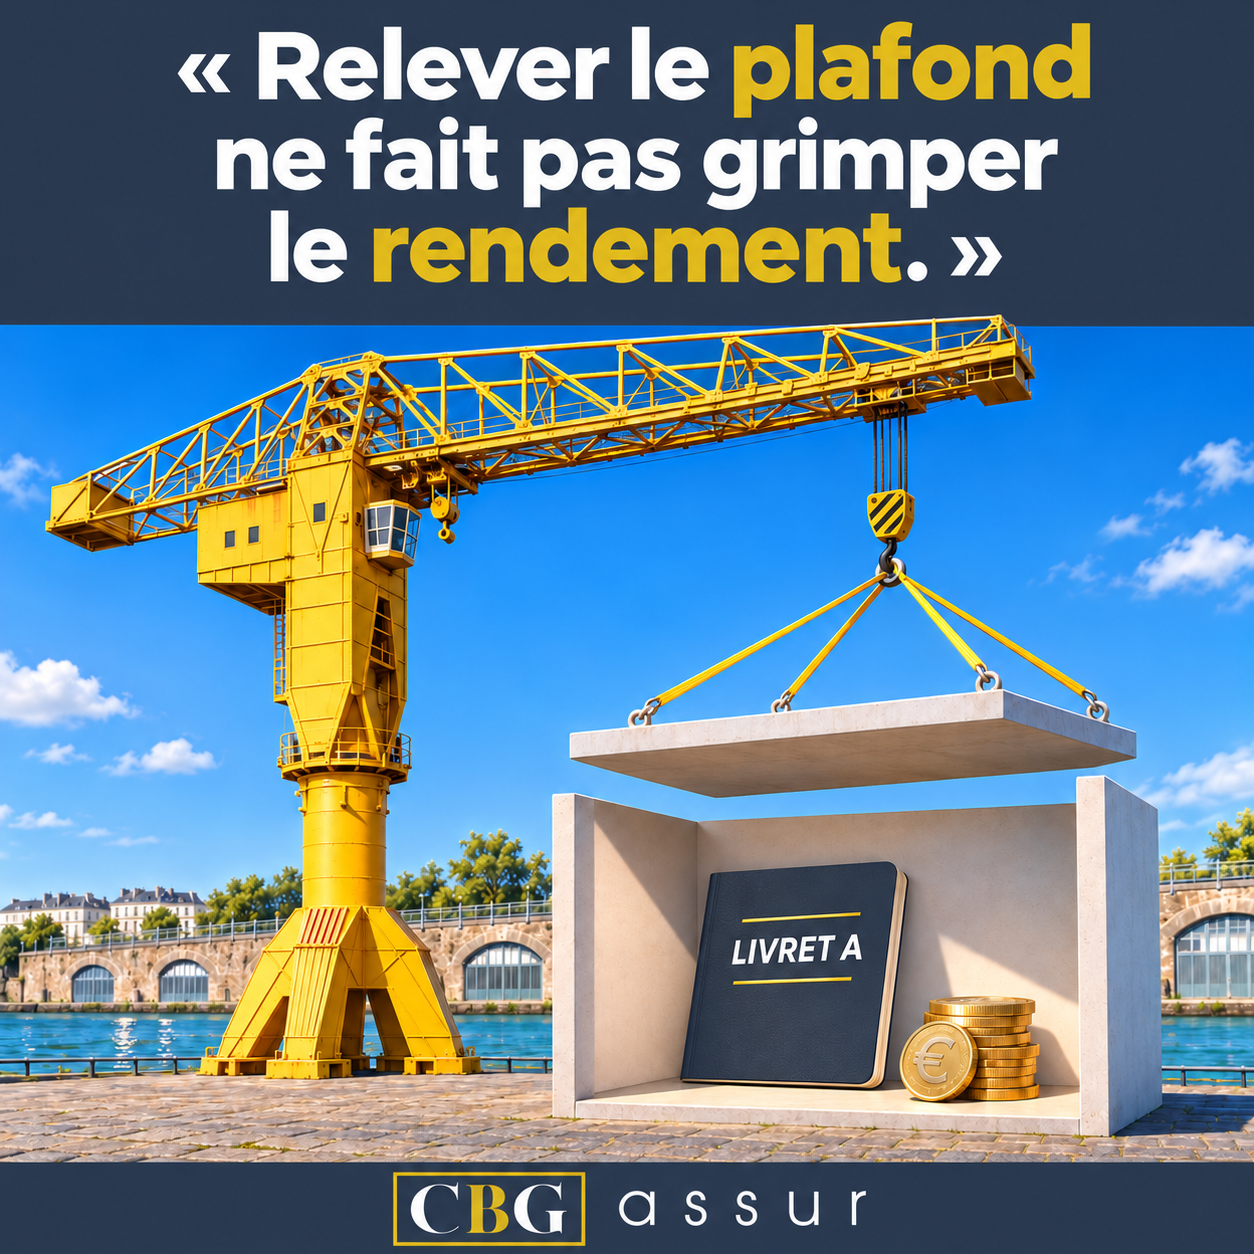
« Relever le plafond ne fait pas grimper le rendement. »
Un plafond plus élevé ne change pas à lui seul la rémunération
Dans son communiqué du 3 novembre 2026, le gouvernement annonce vouloir porter le plafond du Livret A de 22 950 € à un montant compris entre 25 000 € et 30 000 €. Le relèvement est prévu pour février 2027, avec une révision du taux à la hausse. Le nouveau taux n’est pas encore annoncé. [1]
Le Livret A a des qualités bien connues : un capital garanti, des intérêts exonérés d’impôt et de prélèvements sociaux, et une disponibilité immédiate. Il sert à faire face aux imprévus ou à préparer une dépense proche.
Notre réserve porte sur l’usage que l’on pourrait faire d’un plafond plus élevé : y laisser davantage d’argent pendant des années, par habitude, alors que cet argent pourrait être investi selon un horizon et des objectifs différents. Augmenter le montant que l’on peut y déposer ne garantit pas de préserver son pouvoir d’achat.
Le rendement du Livret A face à la hausse des prix
Depuis le 1er août 2026, le Livret A rapporte 1,7 % par an. En parallèle, l’Insee estime l’inflation à 3,4 % sur un an en octobre 2026. Il s’agit d’une estimation provisoire et non du taux moyen définitif de l’ensemble de l’année 2026. [2, 3]
Pour comprendre l’effet sur l’épargne, prenons une illustration : si une rémunération de 1,7 % et une inflation de 3,4 % se maintenaient pendant douze mois, 10 000 € deviendraient 10 170 €. Mais ces 10 170 € ne permettraient d’acheter que l’équivalent de 9 835,59 € au pouvoir d’achat de départ.
La perte de pouvoir d’achat serait donc d’environ 164 €, intérêts compris, soit un rendement réel de −1,64 %. Ce calcul est un scénario à taux constants, pas le résultat effectivement constaté sur 2026. Il rappelle qu’un capital garanti en euros peut malgré tout perdre de sa valeur en termes de pouvoir d’achat.
Les fonds en euros constituent un autre repère pour l’épargne sécurisée
Selon l’ACPR, les supports en euros des contrats individuels d’assurance vie et de capitalisation ont servi 2,63 % en moyenne en 2025, nets de frais de gestion et avant prélèvements sociaux. C’est une moyenne, avec des écarts entre les contrats et les conditions de bonification. [4]
Après les prélèvements sociaux de 17,2 % applicables aux gains de 2025, cela représente environ 2,18 %, avant éventuel impôt au retrait et frais sur versement. Ces chiffres sont historiques : ils ne constituent pas une promesse pour 2026 et ne doivent pas être comparés au taux actuel du Livret A comme s’ils concernaient la même période. [5]
Le fonds en euros peut néanmoins trouver sa place dans une allocation : il permet de conserver une poche dont la garantie dépend des conditions du contrat, tout en laissant la possibilité de diversifier une autre partie de l’épargne.
Abeille Bonus 2028 un exemple concret pour mieux rémunérer son épargne
Nous avons actuellement un exemple concret au cabinet : Abeille Bonus 2028. Cette offre illustre l’intérêt de l’assurance vie pour rechercher une rémunération sensiblement supérieure au taux actuel du Livret A, tout en construisant une allocation prudente. Le principe : associer un fonds en euros bonifié à des unités de compte dont le niveau de risque est choisi avec soin.
Les offres Abeille Bonus 2028 concernent des versements éligibles d’au moins 5 000 €, effectués du 21 octobre 2026 au 17 décembre 2027. Elles prévoient un complément de rémunération sur la part investie dans le support en euros, pour 2027 et/ou 2028. Deux niveaux sont proposés. [6]
| Part du versement en unités de compte | Bonus sur la poche en euros |
|---|---|
| De 30 % à moins de 50 % | +3 points par an |
| À partir de 50 % | +3,30 points par an |
Ces bonifications s’expriment en points de pourcentage. Elles concernent notamment Abeille Euro dans Abeille Épargne Active, via l’offre Abeille Bonus Actif 2028. L’éligibilité du contrat et des supports doit être vérifiée.
30 % ou 50 % d’unités de compte ne signifie pas 30 % ou 50 % d’actions
Les unités de compte recouvrent des stratégies très différentes. Selon le contrat et les supports éligibles à l’offre, on peut notamment privilégier des fonds obligataires de courte durée ou des stratégies prudentes, sélectionnés pour leur faible volatilité et pour rechercher une évolution plus régulière que celle de fonds actions thématiques.
Le pourcentage d’UC ne suffit donc pas, à lui seul, à définir le risque du contrat. Une poche de 30 % ou 50 % d’UC peut être construite avec des supports plus prudents, en fonction de votre horizon, de votre besoin de disponibilité et de votre capacité à accepter des pertes. C’est le choix des fonds qui permet de rechercher un risque global limité, plutôt qu’une allocation très offensive.
Il faut toutefois vérifier la liste exacte des UC éligibles au bonus : tous les supports les moins volatils du contrat ne sont pas nécessairement admis dans l’offre. Une faible volatilité ne signifie pas que le capital est garanti ; elle ne résume pas non plus les risques de crédit ou de liquidité. [14]
Un exemple sur un versement de 50 000 euros
L’exemple communiqué par Abeille prévoit 25 000 € en unités de compte éligibles et 25 000 € sur le support en euros, avec l’option +3,30 points. Deux hypothèses de taux de base pour 2027 permettent d’illustrer le mécanisme.
| Hypothèse de taux de base en 2027 | Bonus | Taux illustratif sur la poche en euros |
|---|---|---|
| 2,00 % | +3,30 points | 5,30 % |
| 2,25 % | +3,30 points | 5,55 % |
Les taux de 5,30 % et 5,55 % sont hypothétiques, nets des frais de gestion annuels maximums de 1 % retenus dans l’exemple, avant prélèvements sociaux et fiscaux et hors garanties optionnelles. Ils portent seulement sur la poche en euros. Les taux de base futurs restent inconnus et la performance des unités de compte peut être négative.
Ces hypothèses montrent comment un fonds en euros bonifié peut offrir une rémunération nettement supérieure au taux actuel du Livret A sur cette poche, tout en l’associant à des UC choisies pour leur profil prudent. L’objectif est de mieux rémunérer l’épargne sans prendre nécessairement un risque élevé. La comparaison doit néanmoins porter sur le résultat net du contrat entier, après frais et prélèvements, en tenant compte de la performance des UC et de l’évolution possible du taux du Livret A.
Le bonus est soumis au prorata d’investissement et au maintien des conditions jusqu’aux dates d’attribution. Certains rachats ou arbitrages peuvent le faire perdre ; les sommes issues d’un rachat du support en euros pendant la période prévue sont exclues. L’annexe contractuelle fait foi.
Cinq exemples de fonds depuis le début de 2026
Selon le contrat, l’assurance vie donne accès à une large gamme de supports : fonds actions, obligations, ETF ou encore matières premières. Les fonds thématiques permettent d’investir dans des activités précises. Les performances ci-dessous illustrent cette diversité ; elles ne représentent pas le rendement moyen de leur secteur. [7]
| Thématique et fonds | ISIN | Depuis janvier 2026 | Date |
|---|---|---|---|
| Technologie BGF World Technology Fund A2 EUR | LU0171310443 | +26,89 % | 30/10/2026 |
| Santé BGF World Healthscience Fund A2 EUR | LU0171307068 | +19,48 % | 30/10/2026 |
| Transition énergétique Pictet Clean Energy Transition P EUR Acc | LU0280435388 | +20,04 % | 30/10/2026 |
| Actions internationales Ofi Invest Grandes Marques A | FR0011586544 | +12,90 % | 30/10/2026 |
| Métaux stratégiques Ofi Invest Energy Strategic Metals R | FR0014008NN3 | −10,72 % | 29/10/2026 |
Performances cumulées depuis le 1er janvier 2026, en euros, relevées dans le tableau Abeille Assurances édité le 4 novembre 2026. Elles portent sur les parts et les dates indiquées. Elles intègrent les frais propres aux fonds dans la valeur liquidative, mais pas les frais du contrat, les frais éventuels sur versement ou arbitrage, ni la fiscalité personnelle. Elles ne sont pas des taux annuels garantis. Les performances passées ne préjugent pas des performances futures.
La technologie offre du potentiel avec des variations importantes
BGF World Technology investit dans les entreprises technologiques mondiales. Logiciels, semi-conducteurs et infrastructures numériques donnent accès à des activités très différentes au sein d’un même secteur. Sa hausse de 26,89 % depuis janvier illustre ce potentiel, mais elle ne justifie pas à elle seule un achat : les valorisations et les attentes de bénéfices peuvent aussi provoquer des corrections importantes. [8]
La santé permet une exposition à un autre secteur économique
BGF World Healthscience investit dans la pharmacie, les biotechnologies, les équipements et les services liés à la santé. Ce secteur peut compléter une allocation, avec ses propres risques : résultats des essais cliniques, prix des médicaments, brevets ou décisions des autorités. Une activité utile et des besoins durables ne rendent pas les actions de santé sans risque. [9]
La transition énergétique recouvre plusieurs métiers
Pictet Clean Energy Transition s’intéresse aux entreprises qui contribuent à une économie moins intensive en carbone : production et distribution d’énergie, efficacité énergétique, équipements et technologies. Sa progression de 20,04 % ne signifie pas que toutes les valeurs de la transition progressent de la même manière. La nature des entreprises détenues et le prix payé comptent autant que l’intitulé de la thématique. [10]
Les grandes marques peuvent compléter les poches sectorielles
Ofi Invest Grandes Marques recherche une exposition à de grandes marques internationales, dans plusieurs secteurs et régions. Ce type de fonds peut servir de complément à des positions plus spécialisées. Il faut toutefois regarder ses principales lignes : multiplier les fonds ne suffit pas à diversifier si l’on retrouve les mêmes entreprises dans plusieurs portefeuilles. [11]
Les métaux stratégiques peuvent offrir un point d’entrée intéressant
Ofi Invest Energy Strategic Metals s’expose aux prix de métaux via des instruments financiers, et non aux actions de sociétés minières. Sa baisse de 10,72 % au 29 octobre peut aussi représenter un bon point d’entrée pour construire progressivement une position sur cette thématique. C’est notre lecture pour un investisseur disposant d’un horizon de plusieurs années, dont le profil permet d’accepter les fluctuations du fonds. Cette opportunité doit être étudiée au regard des perspectives des métaux : la baisse passée ne garantit ni un rebond rapide ni une performance future positive. [12]
Notre lecture de ces exemples : les supports thématiques peuvent compléter une allocation construite selon votre profil. Leur poids, leurs recoupements et leur suivi comptent davantage que la recherche du fonds affichant la plus forte hausse depuis janvier.
L’assurance vie sert aussi vos projets et la transmission de votre patrimoine
L’intérêt d’un contrat ne se limite pas à son rendement. L’assurance vie permet de préparer un projet, de constituer progressivement un capital ou de prévoir des revenus complémentaires. Des retraits sont possibles sans attendre huit ans, selon les modalités du contrat et les délais de traitement. Huit ans est un repère fiscal, pas une durée générale de blocage. [13]
Après huit ans, les gains compris dans les retraits bénéficient d’un abattement annuel pour l’impôt sur le revenu de 4 600 € pour une personne seule ou de 9 200 € pour un couple marié ou pacsé soumis à imposition commune, tous contrats concernés confondus. Cet abattement ne supprime pas les prélèvements sociaux.
La clause bénéficiaire permet également d’organiser la transmission à ses proches dans un cadre fiscal spécifique. L’intérêt de ce cadre dépend notamment de l’âge lors des versements, des dates concernées et de la situation familiale. Il mérite d’être étudié en même temps que le choix des supports.
Notre accompagnement
Chez CBG Assur, Céline Guillet et Benoît Gaudry vous accompagnent dans la construction d’une répartition adaptée : ce qui doit rester disponible, ce qui doit être sécurisé, et ce qui peut être investi plus longtemps en acceptant une part de risque.
Nous travaillons en gestion libre accompagnée. Vous conservez la décision, avec nos conseils pour sélectionner les supports, suivre les évolutions et envisager des arbitrages lorsque votre situation ou les marchés le justifient. Un investissement progressif peut aussi être étudié pour répartir les points d’entrée, sans supprimer le risque de perte.
Avant de remplir davantage votre Livret A, prenez le temps de vérifier la place de chaque somme dans votre patrimoine. Nous vous accueillons à Sainte-Luce-sur-Loire pour faire ce point et étudier les solutions disponibles selon votre contrat.
« Relever le plafond ne fait pas grimper le rendement. »
Article d’information rédigé le 4 novembre 2026. Les exemples ne constituent pas une recommandation personnalisée. Les unités de compte présentent un risque de perte en capital. Leur valeur peut monter ou baisser. La disponibilité des supports et l’accès aux offres dépendent du contrat ; les documents d’informations clés et les conditions contractuelles doivent être consultés avant tout investissement.
Sources et données
[1] Gouvernement. Communiqué du 3 novembre 2026 sur le relèvement du plafond du Livret A
[2] Service Public. Taux du Livret A à compter du 1er août 2026
[3] Insee. IPC provisoire d’octobre 2026 publié le 30 octobre 2026
[4] ACPR. Analyses et synthèses 180 Revalorisation 2025 des contrats d’assurance vie et de capitalisation
[5] Direction générale des Finances publiques. L’assurance vie et le PEA Prélèvements sociaux
[6] Abeille Assurances. Offres Bonus 2028 Brochure V6295K 1026 et exemple transmis au cabinet
[7] Abeille Assurances. Tableau de performance édité le 4 novembre 2026 fourni au cabinet Pages 3 6 et 7 Parts et dates reproduites dans le tableau
[8] BlackRock et Quantalys. BGF World Technology Fund A2 EUR Objectif et données de performance
[9] BlackRock et Quantalys. BGF World Healthscience Fund A2 EUR Objectif et données de performance
[10] Pictet et Quantalys. Pictet Clean Energy Transition P EUR Acc Caractéristiques et performances
[11] Ofi Invest Asset Management. Ofi Invest Grandes Marques A Stratégie
[12] Ofi Invest Asset Management. Ofi Invest Energy Strategic Metals Stratégie et risques
[13] Ministère de l’Économie. Pourquoi souscrire un contrat d’assurance vie
[14] Autorité des marchés financiers. Investir en fonds et Sicav comprendre le profil de risque
Les cinq performances de l’article reprennent la même extraction Abeille Assurances afin de conserver les parts et les dates de référence. Les fiches de gestion et pages de suivi liées ci-dessus peuvent afficher des valeurs actualisées.