Une assurance-vie qui évolue avec vous
L’assurance-vie permet de faire fructifier votre épargne, de financer vos projets et de préparer la transmission de votre patrimoine dans un cadre fiscal avantageux.
Chez CBG Assur, notre accompagnement ne s’arrête pas à l’ouverture du contrat : nous vous conseillons dans le choix de vos supports et suivons votre allocation afin de la faire évoluer selon vos objectifs et le contexte économique.
Depuis notre cabinet situé à Sainte-Luce-sur-Loire, nous accompagnons les épargnants de Nantes et de sa région dans l’ouverture et le suivi de leur assurance-vie.
Une épargne organisée autour de vos projets
L’assurance-vie vous permet d’épargner à votre rythme grâce à des versements ponctuels ou périodiques. Ensemble, nous déterminons la part qui doit rester sécurisée et disponible, celle qui peut être investie à plus long terme et le rythme de versement adapté à vos projets.
Votre capital reste accessible : vous pouvez effectuer des retraits partiels ou récupérer la totalité de votre épargne, selon les conditions du contrat.
Une fiscalité attractive dans la durée
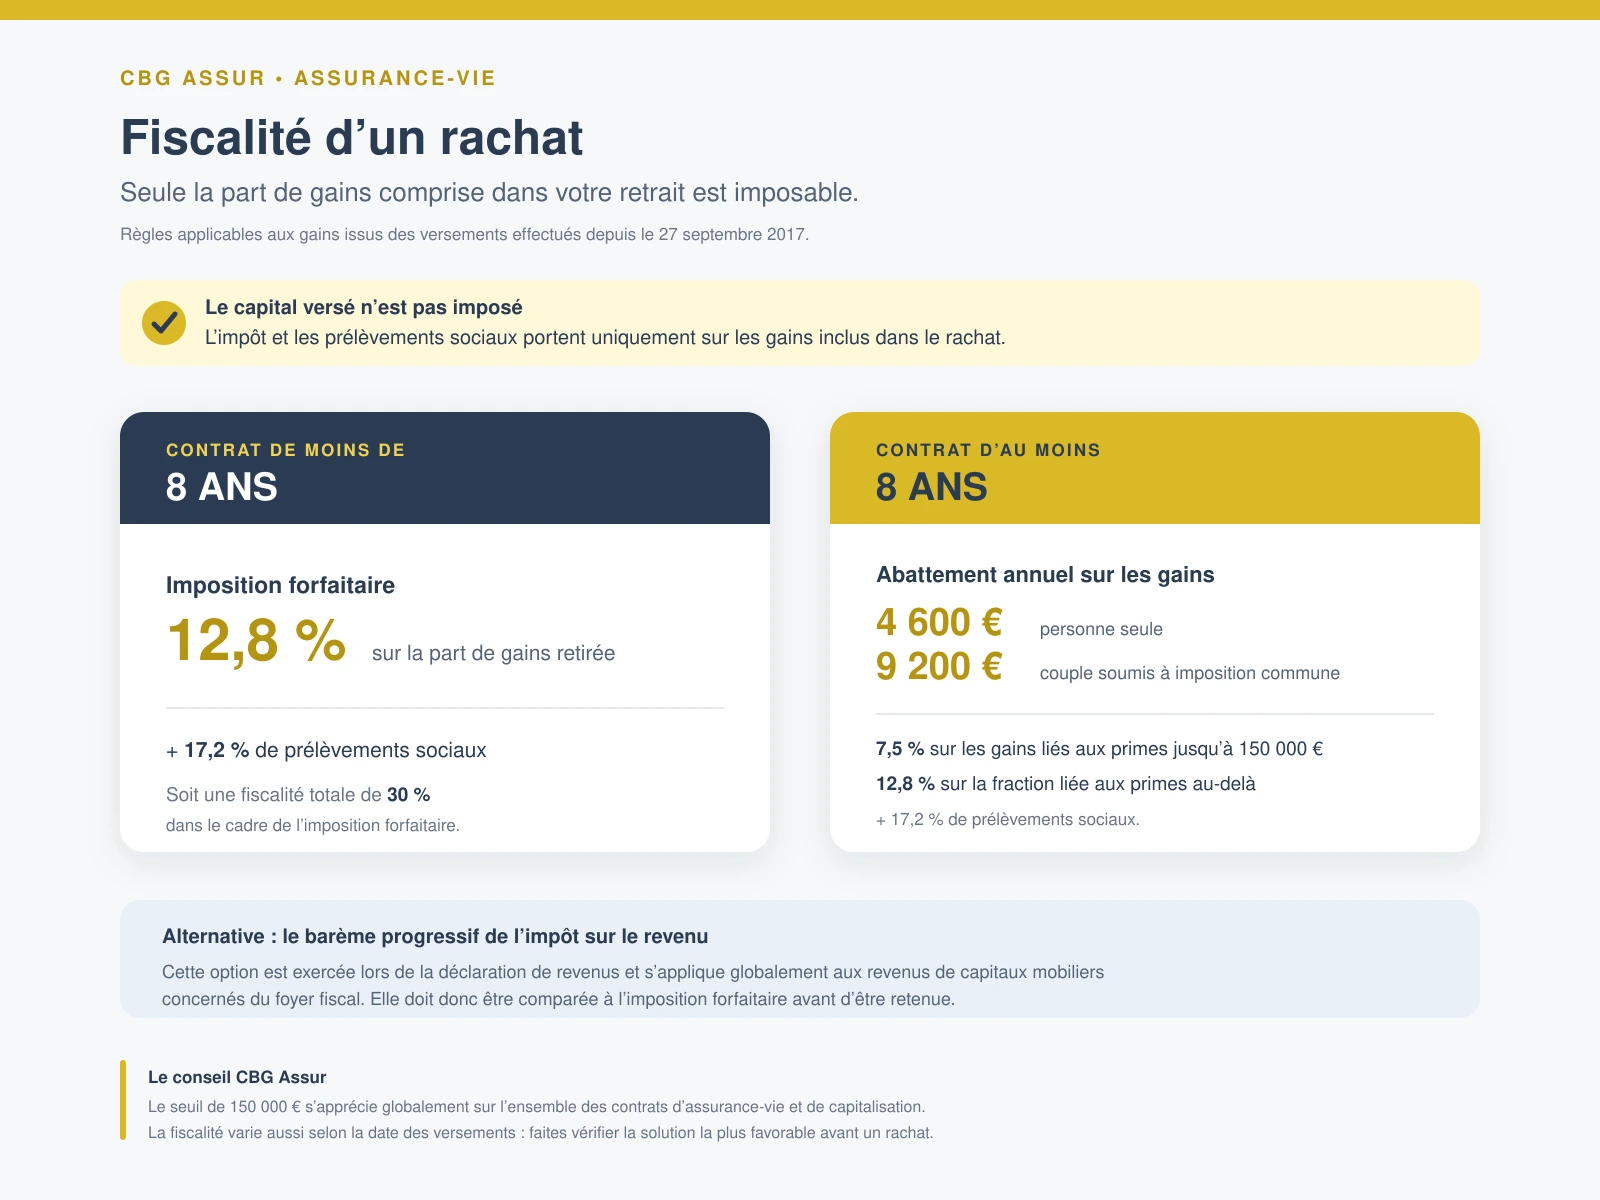
Lors d’un retrait, seule la part correspondant aux gains est susceptible d’être imposée. Après huit ans, un abattement annuel de 4 600 € pour une personne seule ou de 9 200 € pour un couple soumis à imposition commune s’applique aux gains retirés. La fiscalité variant selon les versements et votre situation, nous vous conseillons sur la solution de retrait.
Le conseil CBG Assur : prenez date fiscalement en ouvrant votre contrat le plus tôt possible, même avec un premier versement limité.
Une allocation qui peut évoluer
Votre épargne peut être répartie entre un fonds en euros à capital garanti par l’assureur et des unités de compte présentant un potentiel de rendement, mais aussi un risque de perte en capital. Nous vous accompagnons dans la sélection des supports et vous conseillons lorsque vos objectifs ou le contexte économique évoluent.
Chez CBG Assur, les arbitrages réalisés sur les contrats que nous proposons sont gratuits et illimités.
Préparer la transmission de votre patrimoine
L’assurance-vie permet de désigner librement un ou plusieurs bénéficiaires et de leur transmettre un capital dans un cadre fiscal spécifique.
Nous vous aidons à rédiger et à actualiser votre clause bénéficiaire afin qu’elle reste cohérente avec votre situation familiale et vos objectifs de transmission.
Un accompagnement qui se poursuit dans le temps
Notre accompagnement ne s’arrête pas à l’ouverture du contrat. Nous suivons votre allocation, faisons régulièrement le point avec vous et vous contactons lorsqu’un ajustement nous paraît pertinent.
Vous conservez la maîtrise de vos décisions tout en bénéficiant de nos analyses et de nos conseils.
Votre épargne à partir de
50€ / mois
La fiscalité en assurance-vie
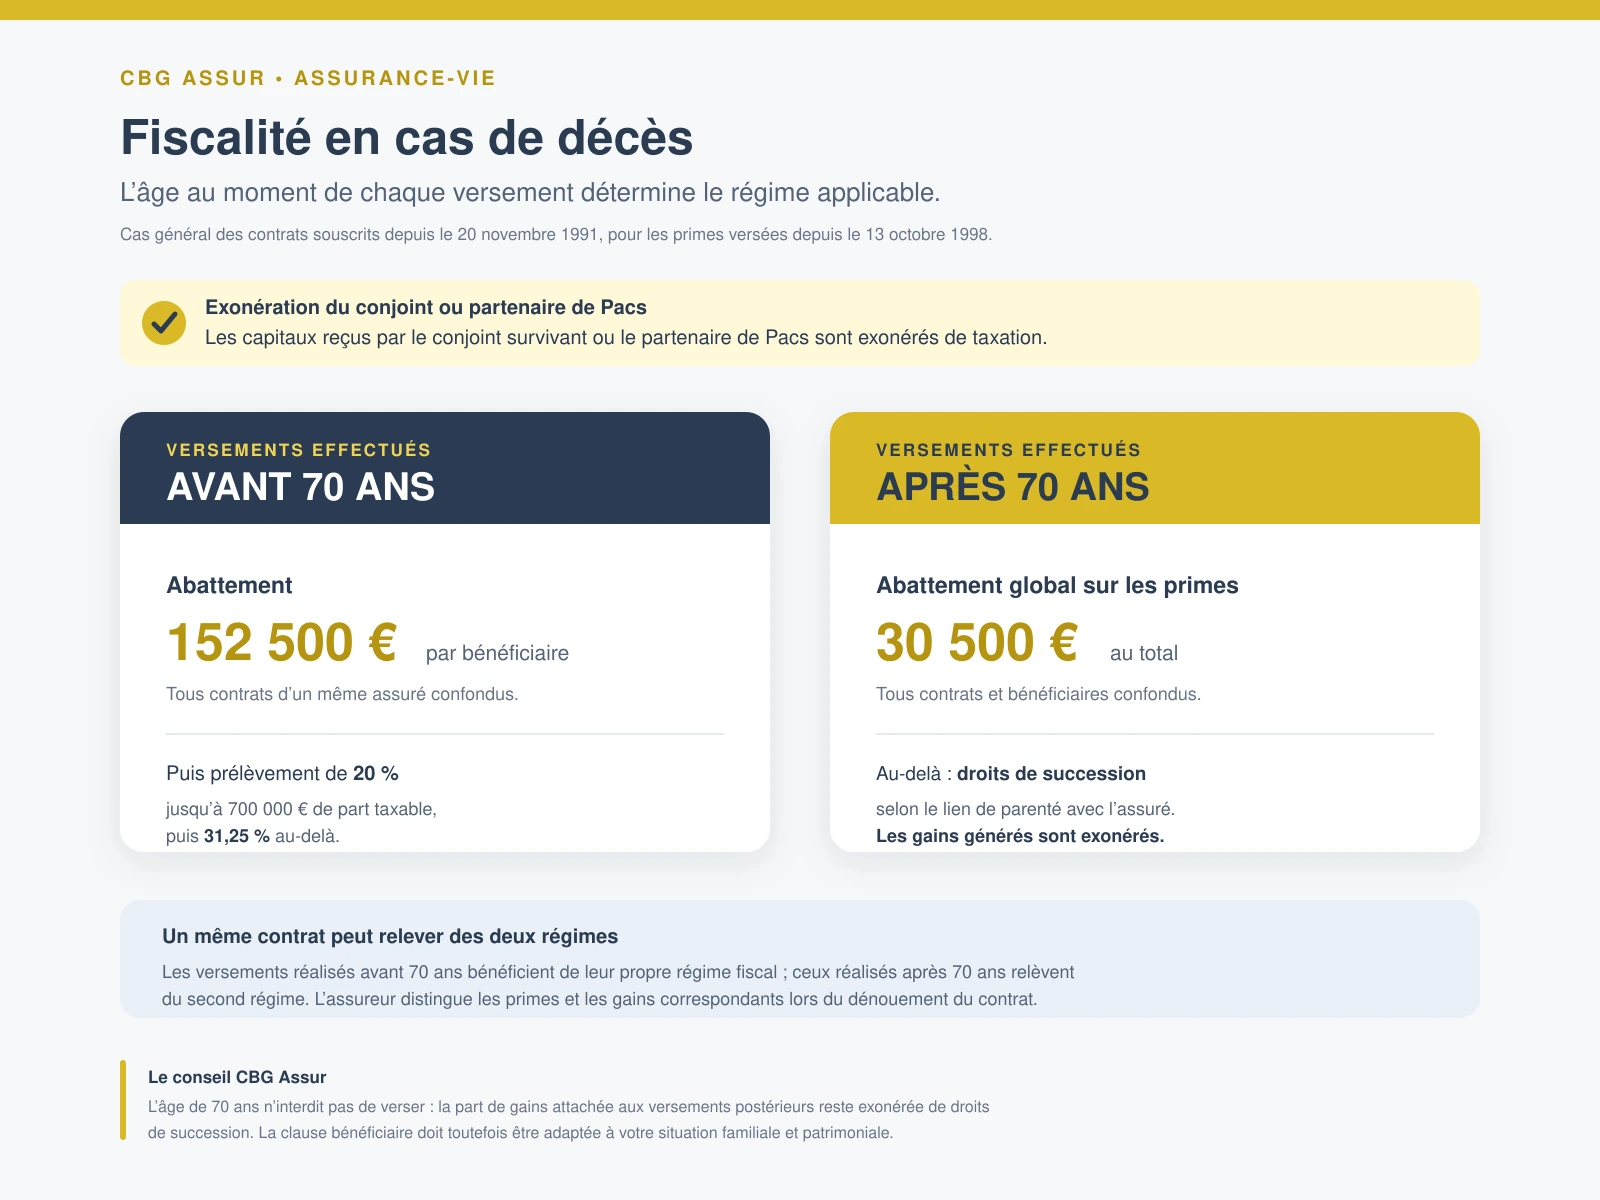
La fiscalité de l’assurance-vie intervient principalement dans deux situations : lorsque vous effectuez un retrait et lors de la transmission du capital au décès de l’assuré.
Fiscalité de l’assurance-vie en cas de retrait
Fiscalité de l’assurance-vie en cas de décès
Questions fréquentes sur l'assurance-vie
L’argent placé sur une assurance-vie reste-t-il disponible ?
Oui. Contrairement à une idée reçue, l’épargne n’est pas bloquée pendant huit ans. Vous pouvez effectuer un retrait, appelé « rachat », à tout moment, sur une partie ou sur la totalité du contrat. Le délai de huit ans correspond uniquement à l’accès à une fiscalité plus avantageuse. Avant tout retrait, il reste conseillé d’en mesurer les conséquences fiscales et patrimoniales.
Quel montant faut-il pour ouvrir une assurance-vie ?
Le montant minimum dépend du contrat choisi. Certains contrats peuvent être ouverts avec un premier versement limité, puis alimentés librement par des versements ponctuels ou réguliers. Chez CBG assur, une assurance-vie peut être souscrite à partir de 50€/mois seulement. Ouvrir un contrat tôt permet également de prendre date et de faire courir son ancienneté fiscale.
Quelle différence entre le fonds en euros et les unités de compte ?
Le fonds en euros offre une garantie du capital par l’assureur, selon les conditions du contrat. Les unités de compte permettent d’investir sur différentes classes d’actifs, comme les actions, les obligations ou l’immobilier. Elles offrent un potentiel de rendement plus élevé, mais leur valeur peut évoluer à la hausse comme à la baisse et le capital investi n’est pas garanti.
Quelle est la fiscalité de l’assurance-vie après huit ans ?
Faisons le point sur votre assurance-vie
Vous souhaitez ouvrir un contrat, analyser votre assurance-vie actuelle ou faire évoluer votre allocation ? Échangeons sur vos objectifs et les solutions adaptées à votre situation.
Suivez nos actualités
Newsletter CBG Assur n°2 — L’essentiel de l’épargne et des marchés en septembre 2026
Marchés actions élevés, tensions au Moyen-Orient, fonds en euros bonifiés, PER et transmission : nos repères pour comprendre l’actualité de septembre 2026 et accompagner vos décisions d’épargne.
Assurance habitation : garanties, obligations et conseils pour optimiser votre contrat
Que vous soyez locataire, propriétaire occupant ou bailleur non occupant, la souscription d’une assurance multirisque habitation (MRH) est la pierre angulaire de la protection de votre logement et de votre patrimoine.
Newsletter CBG Assur n°1 — L’essentiel de l’épargne et des marchés en août 2026
Newsletter n°1Août 2026 L’Essentiel de l’épargne et des marchés Ce qu’il faut retenirdu mois d’août Assurance-vie, PER, vigilance face aux arnaques, inflation, taux obligataires et intelligence artificielle : notre sélection des informations qui peuvent réellement compter pour votre épargne. Bienvenue dans le premier numéro de la newsletter CBG Assur. Nous avons choisi de réunir, dans […]